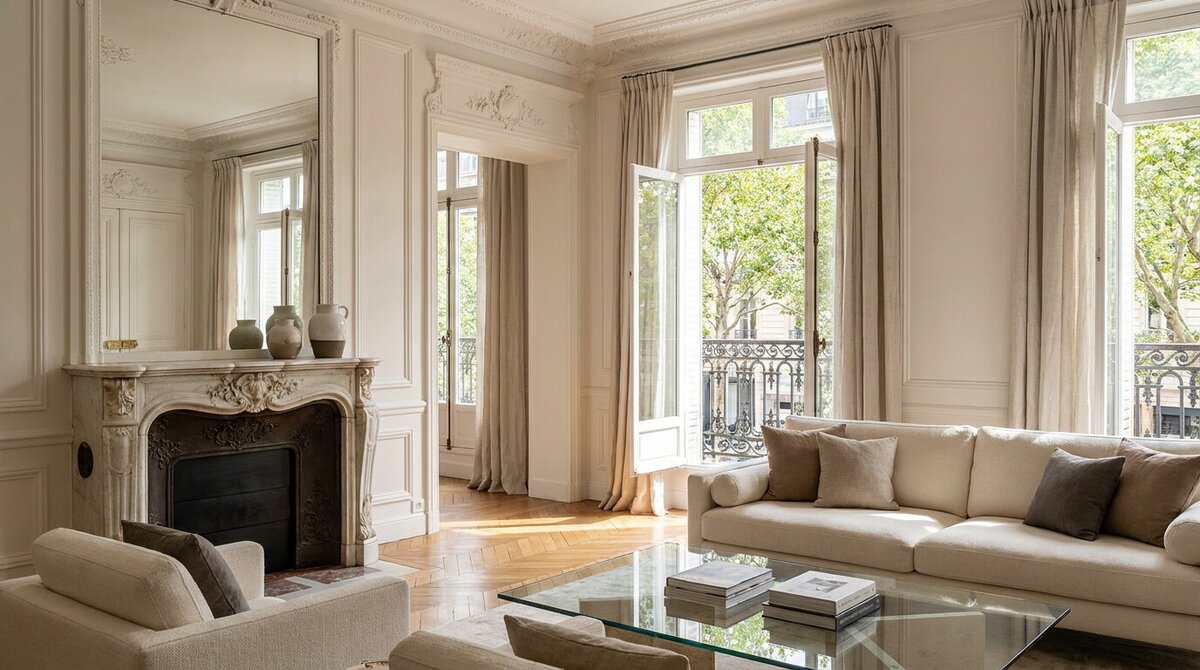
106 Haussmann : ce que la signature Newmark dit vraiment aux valorisateurs d'actifs mixtes
Newmark a pris près de 2 000 m² au 3e étage du 106 boulevard Haussmann, dans un immeuble SFL. Derrière la transaction, une méthode de lecture que les négociateurs appliquent aux immeubles à usages multiples du QCA.

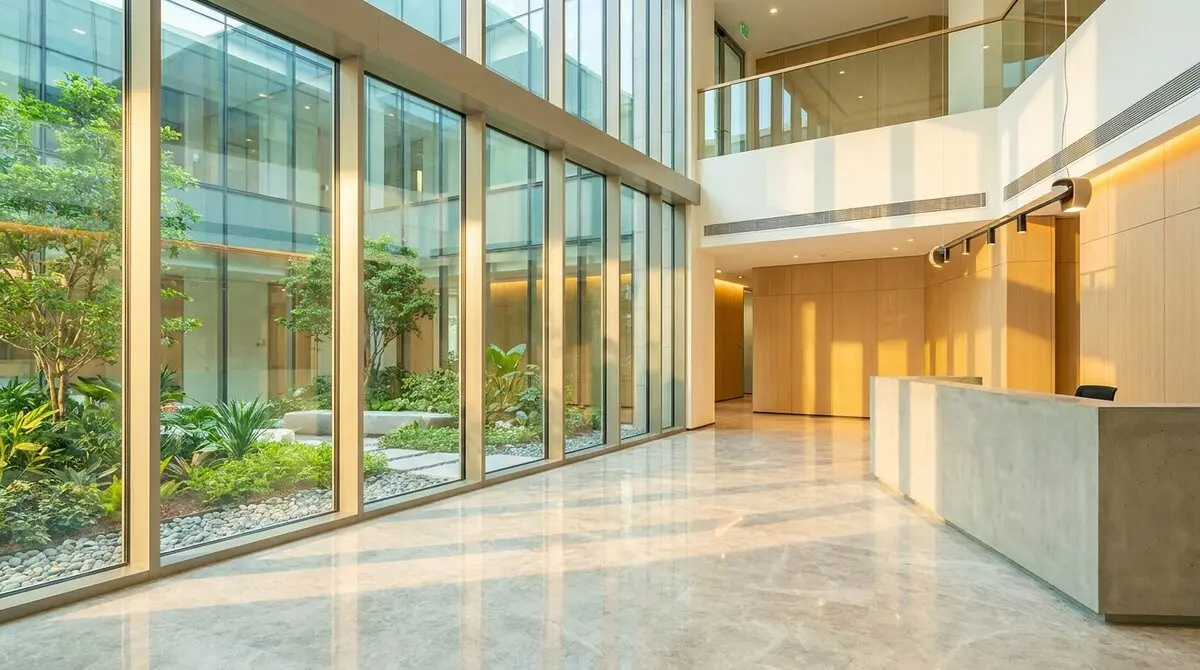
Près de 2 000 m² au troisième étage du 106 boulevard Haussmann. C'est la surface que Newmark a retenue pour installer son siège français, dans un ensemble détenu par SFL (groupe Colonial), avec hall en double hauteur, cour paysagée, auditorium et espaces bien-être, fit-out signé Deskeo. Le média spécialise Lettre M2 a publié l'information le 7 septembre 2026, repris par Costar le même jour. Le loyer exact payé n'a pas filtré. La surface et la typologie, oui.
Pour un négociateur qui travaille les actifs mixtes du 8e, cette opération vaut moins comme donnée chiffrée que comme signal de méthode. Un grand conseil international choisit une surface prime au cœur du quartier central des affaires, dans un immeuble bourré de services. Ce n'est pas anodin quand le marche des bureaux franciliens tangue. C'est exactement le genre de référence qualitative qu'on ressort en rendez-vous pour justifier une hypothèse de cash-flow robuste sur un actif de très bonne qualité.
Le loyer prime QCA tient, le reste décroche
Cushman & Wakefield, dans une analyse publiée le 8 septembre 2026, situe le loyer prime du QCA parisien à 1 250 EUR/m²/an, stabilise, avec une projection qui ne dépasserait pas 1 300 EUR/m²/an d'ici fin 2026. Retenez ces deux bornes. Elles cadrent toute la fourchette de valorisation des surfaces bureaux dans le 8e.
Le contexte général est bien moins souriant. Le Revenu, le 7 septembre 2026, décrit un marche de bureaux francilien avec une offre record et un risque de vacance qui pèse sur les actifs non prime. Les valeurs vont de 6 500 EUR/m² à plus de 17 000 EUR/m² selon le quartier et la qualité. Un écart de un à presque trois. Cette polarisation extreme, c'est le vrai sujet.
Concrètement, un immeuble mixte du QCA se lit désormais en deux blocs distincts. D'un côté, la part bureau prime, capitalisée sur des loyers prime ou near-prime, entre 1 100 et 1 250 EUR/m²/an selon la position exacte, la typologie et la durée résiduelle du bail. De l'autre, les surfaces moins qualitatives, exposées à l'obsolescence, qu'il faut repositionner en flex, en coworking, voire reconvertir partiellement. Un négociateur qui applique le même taux de capitalisation aux deux blocs se trompe de marche.
La signature Newmark sert précisément à démontrer que la demande corporate existe toujours, mais qu'elle est ultra-sélective. Elle va vers les surfaces capables d'aimanter les équipes et les clients, d'ancrer une image de marque. Auditorium, espaces sport, cour paysagée : ce ne sont pas des gadgets, ce sont des arguments de valorisation qui creusent l'écart avec l'immeuble de bureaux banal du même arrondissement.
Le résidentiel du 8e, réservoir de valeur stable
Sur la composante logement des actifs mixtes, les repères récents existent au niveau quartier. La donnée la plus fraiche pour le 8e, mise à jour le 14 septembre 2026 sur la base prix-immobilier reprise par Le Figaro Immobilier, affiche un prix médian tous biens confondus de 13 158 EUR/m² en septembre 2026. Fourchette de 10 085 à 20 165 EUR/m². Dans l'ancien, la médiane s'établit à 12 839 EUR/m². Dans le neuf, à 14 218 EUR/m².
La déclinaison par quartier est décisive pour qui valorise un immeuble précis. Le Triangle d'Or domine à 18 067 EUR/m² en septembre 2026, très au-dessus du reste de l'arrondissement. Suivent Elysées-Madeleine à 13 392 EUR/m², puis Hoche-Friedland à 13 216 EUR/m². Saint-Philippe-du-Roule affiche 12 849 EUR/m², Parc Monceau 12 785 EUR/m², la Mairie 12 148 EUR/m².
Hoche-Friedland, c'est justement le secteur qui couvre le périmètre autour de Haussmann et du QCA. Il se positionne légèrement au-dessus de la médiane de l'arrondissement, ce qui confirme son caractère premium sans atteindre les sommets du Triangle d'Or. Un différentiel de près de 5 000 EUR/m² sépare Hoche-Friedland du Triangle d'Or. Cet écart, un négociateur le connait par cœur, parce qu'il conditionne l'argumentaire de tout dossier situé à la frontière des deux secteurs.
La segmentation par typologie complète l'outillage. Toujours en septembre 2026 sur le 8e : studios à 12 410 EUR/m², deux-pièces à 12 767 EUR/m², trois-pièces à 13 313 EUR/m², cinq-pièces à 13 432 EUR/m², sept-pièces et plus à 13 701 EUR/m². La prime aux grands appartements se lit noir sur blanc : plus de 1 300 EUR/m² d'écart entre un studio et un très grand logement. Cette prime nourrit directement les scénarios de reconfiguration des plateaux haussmanniens en logements de standing.
La macro T2-T3 2026 encadre tous les scénarios
Impossible de valoriser sans le cadre parisien global. Les Notaires du Grand Paris ont publie le 8 septembre 2026 leur note de conjoncture du deuxième trimestre. Entre avril et juin 2026, 31 750 ventes ont été enregistrées en Île-de-France, soit +10 % sur un an et +15 % par rapport à la même période de 2024. La reprise des volumes est nette.
Les prix, eux, restent horizontaux. Les appartements anciens à Paris s'établissent à 9 560 EUR/m² à fin T2 2026, en hausse de 0,6 % sur un an, avec une projection notaires autour de 9 620 EUR/m² fin septembre 2026. À l'échelle francilienne, le prix moyen des appartements atteint 6 130 EUR/m², soit +0,3 % sur un an et -0,3 % sur trois mois. Sur la France entière hors Mayotte, les prix des logements anciens reculent d'environ 1 % sur un an au T2 2026, selon l'indice Notaires-Insee publie début septembre.
La lecture est limpide. Le marche national touche un plateau, Paris surperforme légèrement, et les quartiers prime comme le 8e conservent une tension relative. Pour un actif mixte, cela signifie que la part résidentielle constitue un réservoir de valeur stable plutôt qu'un moteur de plus-value. On la sécurise en cash-flow locatif premium, meublé ou bail classique, ou on l'arbitre en découpe si le contexte réglementaire le permet.
Un mot sur le financement. La veille des barèmes de rentrée, publiée le 7 septembre 2026, signale une hausse moyenne de 0,11 point sur les grilles de septembre. Un crédit sur 20 ans se négocie entre 3,40 et 3,54 % selon les courtiers, le 25 ans monte jusqu'à 3,61 %. Sur le premium du 8e, la clientèle est partiellement décorrelée du crédit. L'impact se concentre sur les profils investisseurs et les opérations value-add, où le coût de financement entre directement dans le modèle de valorisation d'une restructuration ou d'une conversion.
Trois scénarios, une méthode
À partir de ces données, un négociateur structure sa valorisation d'un actif mixte QCA en segmentant d'abord l'actif par composantes. Bureaux prime, avec la transaction Newmark en case study et le loyer prime à 1 250 EUR/m²/an comme ancrage. Résidentiel haut de gamme, calé sur les 13 216 EUR/m² de Hoche-Friedland ou les 13 158 EUR/m² de la médiane du 8e selon la position exacte. Commerce enfin, traité au cas par cas, avec des valeurs qui montent au-delà de 17 000 EUR/m² dans les meilleurs secteurs.
Le scénario de base pose des loyers bureaux prudents, entre 1 150 et 1 250 EUR/m²/an, avec vacance limitée, une valeur résidentielle alignée sur les médianes quartier et des primes ponctuelles pour les unités exceptionnelles à terrasse ou à vue. Le scénario prudent intègre une compression du loyer bureau si la demande ralentit, mais maintient une valeur plancher tirée par la position QCA, avec un résidentiel stable dont la liquidité de revente reste assurée par le caractère prime de l'arrondissement.
Le scénario optimiste pousse le loyer prime QCA vers 1 300 EUR/m²/an fin 2026, en cohérence avec la borne haute de Cushman & Wakefield, et anticipe une légère tension sur les prix parisiens qui tirerait à la hausse la valeur des parties résidentielles. Trois trajectoires, un même socle de données daté de septembre 2026.
Reste la limite à énoncer clairement en rendez-vous. Aucune donnée publique par rue n'existe pour le résidentiel du 8e sur les trente derniers jours. Pas de prix moyen boulevard Haussmann en open data. Les chiffres disponibles sont agrégés au quartier. Pour aller plus fin sur un immeuble précis, il faut basculer sur les bases pro, les comparables internes, les data rooms et les notes des brokers, qui ne sortent jamais en open data. Un valorisateur honnête le dit à son client plutôt que de maquiller une médiane quartier en prix de rue.
La force de l'actif mixte, au fond, tient dans sa mixité même. Bureaux prime résilients, résidentiel de standing stable, commerce en appoint. Trois flux, trois profils de locataires, trois cycles décorreles. Newmark valide le premier bloc. Les Notaires du Grand Paris valident le deuxième. Le marche commercial du QCA valide le troisième. Le travail du négociateur consiste à assembler ces trois lectures sans les confondre.
Voir aussi : prix au m² dans le 8e arrondissement de Paris, chiffres DVF mis à jour.